핵심 요약: 삼성전자가 2026년 3분기에 매출 195조 2,532억 원, 영업이익 107조 4,405억 원을 냈어요(잠정)1. 영업이익의 약 99%에 해당하는 106조 5천억 원이 반도체를 맡는 DS 부문에서 나왔고, 스마트폰·TV·가전의 DX 부문은 8천억 원 적자였어요2. 메모리가 이렇게 많이 번 배경에는 AI용 HBM(고대역폭 메모리)이 D램(DRAM) 생산 자원을 점점 더 많이 가져가면서 일반 D램까지 공급이 빠듯해진 구조가 있다는 게 업계 분석이에요. 회사는 주당 4,601원, 총 30조 원 규모의 분기배당도 확정했어요. 다만 배당기준일(9월 30일)은 이미 지났고, 주가는 발표 당일인 10월 29일 낮 12시 기준 전날보다 5%대 낮은 22만 9,500원이었어요(장중 잠정치).
무엇이 발표됐나요?
삼성전자는 10월 8일 잠정실적으로 큰 숫자를 먼저 알렸고, 10월 29일 오전 컨퍼런스콜에서 사업부별 실적을 공개했어요. 같은 날 잠정실적 공시도 매출 195조 2,532억 원, 영업이익 107조 4,405억 원으로 정정했어요. 10월 8일 숫자(195조 원, 107조 4천억 원)와 거의 같아요3.
| 구분 | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 | 전분기 대비 |
|---|---|---|---|---|
| 매출 | 86.06조 원 | 171.50조 원 | 195.25조 원 | +13.9% |
| 영업이익 | 12.17조 원 | 89.49조 원 | 107.44조 원 | +20.1% |
| 영업이익률 | 14.1% | 52.2% | 55.0% | +2.8%p |
| 당기순이익 | 12.23조 원 | 71.62조 원 | 75.14조 원 | +4.9% |
전년 같은 분기와 비교하면 매출은 약 127%, 영업이익은 약 783% 늘었어요. 매출 100원을 팔아 55원을 남긴 셈이에요. 회사는 “글로벌 테크 기업 최초로 분기 영업이익 100조 원을 넘었다”고 강조했어요4. 모두 외부감사인 검토 전 잠정치라 확정치와 조금 다를 수 있어요.
이익은 어디서 나왔나요?
사업부별로 나눠 보면 쏠림이 분명해요2.
| 부문 | 하는 일 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|---|
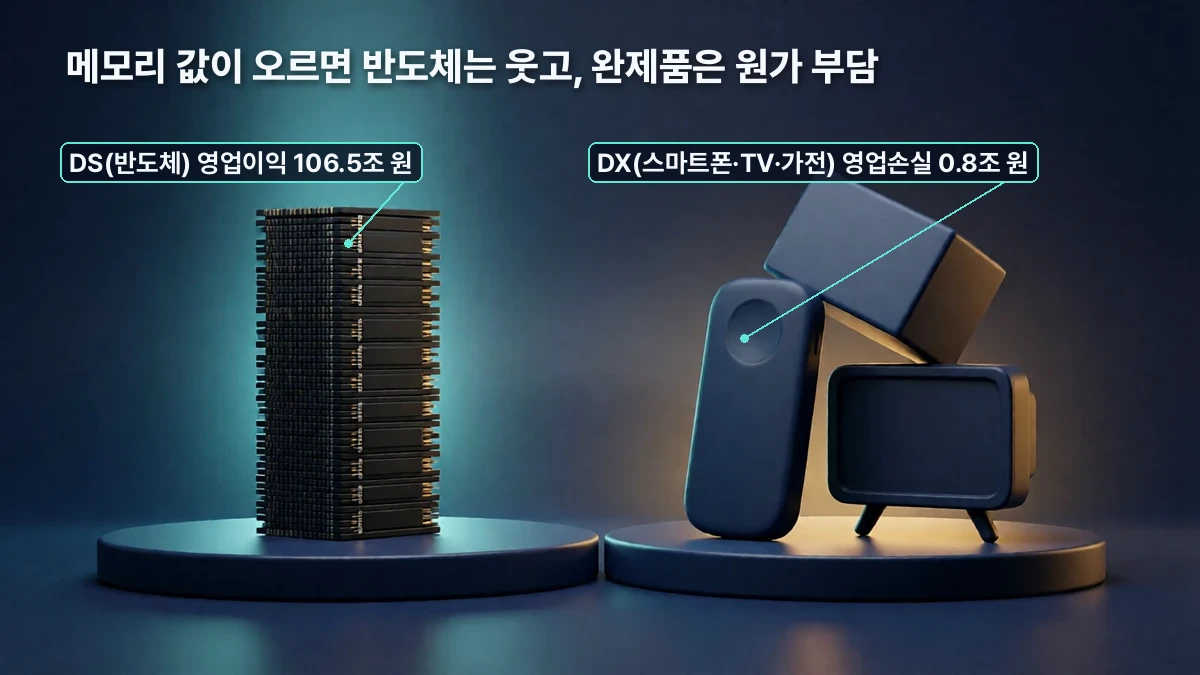
| DS | 메모리·파운드리·시스템LSI | 147.1조 원 | 106.5조 원 | 72% |
| DX | 스마트폰·TV·가전 | 52.1조 원 | -0.8조 원 | -2% |
| SDC | 디스플레이 | 8.0조 원 | 1.1조 원 | 14% |
| Harman | 전장·오디오 | 4.3조 원 | 0.6조 원 | 14% |
DS 영업이익 106.5조 원은 회사 전체 영업이익의 약 99.1%예요. 부문 매출에는 부문끼리 사고판 내부 거래가 들어 있어서 표의 숫자를 더해도 회사 전체 매출과 맞지 않아요.
메모리 매출만 140.7조 원으로, 1년 전(26.7조 원)보다 약 427% 늘었어요. 회사는 메모리가 분기 매출과 영업이익 모두 사상 최대를 냈다고 밝혔지만, 메모리만의 영업이익 금액은 공개하지 않았어요4. DS 영업이익에는 파운드리와 시스템LSI도 섞여 있어요.
DX의 적자 사유는 사업마다 달라요. 스마트폰(MX)은 “원가 부담”으로 전년보다 이익이 줄었고, 네트워크는 북미·소프트웨어 매출이 줄었고, TV(VD)는 큰 스포츠 행사가 끝나 매출이 줄었고, 생활가전(DA)은 원자재·물류비 부담을 들었어요2. 회사는 4분기에도 완제품 쪽 원가 부담이 이어질 것으로 봤어요5. 메모리 값이 오르면 반도체 부문은 웃지만 그 메모리를 사서 스마트폰을 만드는 부문은 부담이 커지는, 종합 전자회사만의 엇갈림이에요. 다만 회사가 DX 원가 부담 가운데 메모리 몫이 얼마인지는 밝히지 않았어요.
HBM이 잘 팔리면 왜 일반 D램까지 비싸지나요?
HBM은 D램 칩 여러 장을 수직으로 쌓아 AI 가속기 옆에 붙이는 메모리예요. 같은 D램 공장의 웨이퍼(반도체 원판)를 쓰는데, 칩을 쌓고 연결하는 과정이 까다로워 같은 웨이퍼로 만들 수 있는 저장 용량(비트)이 일반 D램보다 적어요. 그래서 메모리 회사들이 HBM에 웨이퍼를 더 배정할수록 서버용 DDR5 같은 일반 D램에 돌아갈 몫이 줄어요. 이런 현상을 공급 잠식(crowding-out)이라고 불러요.
flowchart TD
    A["AI 데이터센터 투자 확대"] --> B["HBM 수요 급증"]
    B --> C["D램 웨이퍼를 HBM에 더 배정"]
    C --> D["HBM은 웨이퍼당 나오는 비트가 적음"]
    D --> E["일반 D램(서버용 DDR5 등) 공급 빠듯"]
    E --> F["일반 D램 계약가격 상승"]
    F --> G["메모리 회사 매출·이익 증가"]
    F -.-> H["스마트폰·PC 등 완제품 원가 부담(가능성)"]
시장조사업체 TrendForce의 6월 분석을 보면 이 구조가 숫자로 보여요6.
| 시점 | D램 웨이퍼 투입 중 HBM 비중(상위 3사) | D램 비트 공급 중 HBM 비중 |
|---|---|---|
| 2025년 말 | 약 18% | 약 8% |
| 2026년 말 | 약 22% | 약 9% |
| 2027년 말(전망) | 약 30% | 약 13% |
2027년 말에는 웨이퍼의 30%가 HBM에 들어가는데, 거기서 나오는 비트는 전체의 13%에 그친다는 전망이에요. 같은 분석은 2026년 1분기에 서버용 DDR5 64GB RDIMM의 웨이퍼당 매출이 HBM을 앞질렀고, 그 뒤 HBM의 수익성이 이 제품보다 낮아졌다고 추정했어요. 일반 D램이 귀해지면서 “HBM이 무조건 더 남는다”는 공식이 흔들린 거예요.
가격 전망도 같은 방향이에요. TrendForce는 9월 30일 4분기 계약가격 전망을 이렇게 냈어요7.
| 제품 | 2026년 4분기 계약가격 전망(전분기 대비) |
|---|---|
| 일반 D램 | 10-15% 상승(오름폭은 둔화) |
| 낸드 전체 | 15-20% 상승 |
| 기업용 SSD | 가격 상승 가속 |
이 숫자는 전망이지 확정된 거래 가격이 아니에요. 같은 자료는 스마트폰·PC 같은 소비자 쪽 수요는 약하다고 봤어요. 7월 분석은 2026년 D램 공급이 수요보다 1-2% 모자라고, 2027년에는 그 격차가 더 벌어질 것으로 봤어요. 새 공장의 의미 있는 증산은 2027년 하반기에야 시작되고, 본격적인 생산 기여는 2028년부터라는 전망이에요8. 삼성전자도 IR 자료에서 3분기에 “제한된 가용량 아래 AI용 제품 중심으로 제품 구성을 운영”했고, 서버를 필두로 “전 응용 시장 가격이 상승”했다고 설명했어요2.
HBM4 경쟁, 삼성은 뭐라고 했나요?
컨퍼런스콜 보도에 따르면 회사는 3분기 HBM4 매출이 전분기보다 3배 넘게 늘었고, HBM 매출에서 HBM4가 차지하는 비중이 60%까지 커졌다고 밝혔어요. 2027년 HBM 공급 물량은 “목표 수준의 가격으로 협상을 마쳐 이미 솔드아웃”이고, 고객사의 추가 요청도 들어오고 있다고 했어요9. 파운드리 사업도 HBM 맨 아래층에 들어가는 베이스 다이 매출이 늘어 실적이 크게 좋아졌다고 회사는 설명했어요2. 모두 회사 쪽 설명이고, 공식 전사본이 아니라 보도를 통해 확인한 발언이에요.
2027년 HBM 값에 대해 TrendForce는 9월 29일, 제품군 전체의 ASP(평균판매가격)가 2027년에 전년보다 121% 오를 것이라고 전망치를 올려 잡았어요. 개별 HBM4 계약 단가가 일제히 121% 오른다는 뜻은 아니에요. 비싼 HBM4 비중이 커지고 2027년 하반기 HBM4E가 늘어나는 제품 구성 효과가 들어간 숫자예요. 같은 자료는 2027년에 GPU·ASIC 업체들이 8단(8-Hi) 구성을 우선 검토할 것으로 봤고, 8단 제품이 12단보다 Gb당 10-20% 비쌀 것으로 내다봤어요10. 고객이 비용을 줄이려 쌓는 층수를 바꿔도 메모리 회사가 받는 비트당 값은 오히려 높아질 수 있다는 얘기예요.
전날 실적을 낸 SK하이닉스와 나란히 놓으면 이래요. 자세한 내용은 SK하이닉스 3분기 실적 글에서 다뤘어요.
| 항목 | 삼성전자 DS 부문 | SK하이닉스(회사 전체) |
|---|---|---|
| 3분기 매출 | 147.1조 원 | 104.62조 원 |
| 3분기 영업이익 | 106.5조 원 | 83.33조 원 |
| 영업이익률 | 약 72% | 약 79.7% |
삼성 DS에는 파운드리·시스템LSI가 들어 있어서 메모리끼리의 비교가 아니에요. SK하이닉스는 2029년까지 D램과 HBM 물량이 사실상 다 팔렸다고 했는데, 이것도 삼성의 “2027년 솔드아웃”과 마찬가지로 회사 주장이에요.
30조 배당과 90-110조 주주환원, 어떻게 읽나요?
이번 분기배당은 지난 8월에 회사가 예고한 “30조 원 내외” 현금배당을 확정한 거예요1112.
| 항목 | 내용 |
|---|---|
| 1주당 배당금 | 보통주·우선주 모두 4,601원 |
| 배당금 총액 | 30조 30억 원(우선주 몫 3조 6,917억 원) |
| 시가배당률 | 보통주 1.7%, 우선주 2.2% |
| 배당기준일 | 2026년 9월 30일(이미 지남) |
| 지급 예정일 | 2026년 11월 27일 |
배당기준일인 9월 30일에 주주명부에 있던 사람만 받아요. 지금 주식을 사도 이번 배당은 받을 수 없어요.
회사가 말하는 “2026년 주주환원 90-110조 원”은 정의를 알고 봐야 해요. 2024-2026년 3년간 잉여현금흐름(FCF)의 50%를 돌려주겠다는 정책에서, 2024-2025년에 이미 시행한 29.3조 원을 뺀 “올해 남은 재원”이에요. 잉여현금흐름을 계산할 때는 메모리 장기공급계약 선수금과 임직원 주식보상 지출을 뺀다고 했어요12. 회사는 이 가운데 35조 원이 올해 “이미 집행·확정”됐고, 남은 재원은 55-75조 원이라고 밝혔어요2.
35조 원의 내역은 회사가 따로 밝히지 않았어요. 다만 올해 분기배당 공시를 더해 보면 35조 원과 거의 맞아요.
| 올해 분기배당 | 배당금 총액 |
|---|---|
| 1분기(주당 372원) | 2조 4,533억 원13 |
| 2분기(주당 374원) | 2조 4,559억 원14 |
| 3분기(주당 4,601원) | 30조 30억 원11 |
| 합계 | 약 34조 9,122억 원 |
올해 회사가 사들인 자사주(3월 7조 1,743억 원, 8월 15조 원)는 목적이 둘 다 임직원 주식보상이라 잉여현금흐름 계산에서 빠지는 지출이에요15. 이 점까지 보면 이번 30조 원 배당은 35조 원 안에 들어 있다고 보는 게 자연스러워요. 그렇다면 “90-110조 원에 30조 원 배당을 더한다”는 계산은 중복이에요. 이건 공시 숫자로 맞춰 본 추론이고, 회사 확인은 아니에요.
남은 55-75조 원은 현금배당과 함께 “상당 규모의 자사주 매입·소각”으로 돌려준다고 했어요. 보통주와 우선주의 가격 차이에 대한 시장 관심을 알고 있어 자사주를 살 때 우선주 비중을 조정하겠다고도 했어요. 최종 규모와 방식은 2027년 1월 말 이사회에서 정해요216. SK하이닉스의 “약 100조 원”은 회계연도 기준 계획이라 정의가 달라서, 두 숫자를 나란히 놓고 크기를 비교하면 안 돼요.
실적은 좋은데 주가는 왜 밀렸나요?
먼저 이달 흐름이에요. 아래는 한국거래소 정규장 종가예요17.
{"series":[{"type":"line","name":"종가","data":[{"time":"2026-10-07","value":268500},{"time":"2026-10-08","value":262000},{"time":"2026-10-12","value":250500},{"time":"2026-10-13","value":232000},{"time":"2026-10-14","value":232000},{"time":"2026-10-15","value":210000},{"time":"2026-10-16","value":215500},{"time":"2026-10-19","value":218000},{"time":"2026-10-20","value":211500},{"time":"2026-10-21","value":223500},{"time":"2026-10-22","value":214500},{"time":"2026-10-23","value":215500},{"time":"2026-10-26","value":213000},{"time":"2026-10-27","value":222000},{"time":"2026-10-28","value":242000}]}],"height":300,"options":[],"title":"삼성전자 KRX 정규장 종가 (원, 2026년 10월)"}| Time | 종가 |
|---|---|
| 2026-10-07 | 268500 |
| 2026-10-08 | 262000 |
| 2026-10-12 | 250500 |
| 2026-10-13 | 232000 |
| 2026-10-14 | 232000 |
| 2026-10-15 | 210000 |
| 2026-10-16 | 215500 |
| 2026-10-19 | 218000 |
| 2026-10-20 | 211500 |
| 2026-10-21 | 223500 |
| 2026-10-22 | 214500 |
| 2026-10-23 | 215500 |
| 2026-10-26 | 213000 |
| 2026-10-27 | 222000 |
| 2026-10-28 | 242000 |
| 날짜 | 종가 | 등락률 | 그날 있었던 일 |
|---|---|---|---|
| 10월 7일 | 268,500원 | -1.29% | |
| 10월 8일 | 262,000원 | -2.42% | 잠정실적 발표. 코스피도 -2.62% |
| 10월 15일 | 210,000원 | -9.48% | 코스피 -7.57%, 서킷브레이커. 이달 최저 종가 |
| 10월 27일 | 222,000원 | +4.23% | |
| 10월 28일 | 242,000원 | +9.01% | SK하이닉스 실적 발표일. 코스피 +6.63% |
잠정실적 날 하락은 시장 전체가 빠진 날과 겹쳐서 실적 반응만으로 읽기 어려워요. 10월 15일 저점은 9월 23일 종가(285,500원)보다 약 26% 낮았어요.
10월 29일(발표 당일)은 장중 흐름만 있어요. 이 글을 쓰는 시점에는 장이 열려 있어서 종가가 아니라 관측 시각을 붙인 잠정치예요18.
| 10월 29일 | 삼성전자 | 삼성전자우 | SK하이닉스 | 코스피 |
|---|---|---|---|---|
| 시가 | 241,000원 | 189,400원 | 1,511,000원 | 6,017.22 |
| 낮 12시 기준(12:00:22) | 229,500원(-5.17%) | 184,200원(-3.10%) | 1,519,000원(+2.15%) | 5,888.86(-2.06%) |
삼성전자는 실적 발표 전 장중 249,000원까지 올랐다가 발표 뒤 밀려 오전 한때 6%대 하락(장중 저가 226,000원)까지 갔어요. 같은 시각 SK하이닉스는 오름세였어요.
수급도 함께 봐야 해요. 한국거래소 기준 투자자별 순매매(수량)를 구간별로 묶으면 이래요17.
| 기간 | 외국인 | 기관 | 개인 |
|---|---|---|---|
| 10월 8-15일(5거래일) | -1,754만 주 | -209만 주 | +1,950만 주 |
| 10월 16-21일(4거래일) | +600만 주 | -394만 주 | -234만 주 |
| 10월 22-26일(3거래일) | -244만 주 | +85만 주 | +124만 주 |
| 10월 27-28일(2거래일) | +257만 주 | +203만 주 | -466만 주 |
외국인은 9월 28일부터 10월 15일까지 13거래일 연속 순매도했다가 그 뒤 사고팔기를 오갔어요. 10월 28일 하루 외국인 순매수는 금액으로 3,859억 원이었어요19. 외국인 보유율은 10월 8일 46.38%로 2008년 1월 이후 약 18년 9개월 만의 최저였어요(한국거래소 자료 인용 보도)20. 네이버 집계로는 10월 15일 45.98%까지 내려갔다가 28일 46.19%로 올라왔어요.
10월 29일 삼성전자 한 종목의 투자자별 수급은 글을 쓰는 시점에 아직 나오지 않았어요. 코스피 시장 전체로는 낮 12시 무렵 외국인이 3,502억 원, 개인이 2,269억 원 순매수했고 기관이 7,299억 원 순매도했어요(잠정)21.
주가가 밀린 이유는 아직 가설이에요. 확인된 사실과 해석을 나눠 보면 이래요.
- 순이익이 기대에 못 미쳤어요. 연합인포맥스 집계 순이익 전망 평균은 87조 100억 원이었는데 실제는 75조 1,361억 원으로 약 13.6% 낮았어요22. 영업 밖 금융손익이 2분기 +4.7조 원에서 3분기 -9.5조 원으로 돌아선 영향이 커요. 그 구성은 아직 공개되지 않았어요2.
- 영업이익도 “서프라이즈”는 아니었어요. 10월 8일 잠정 발표 전 FnGuide 집계 영업이익 전망은 108조 1,312억 원이었고, 잠정치는 이보다 0.7% 정도 낮았어요23. 29일 보도에 나온 다른 “시장 전망치 평균”(105조 원대)은 집계 기관과 시점이 달라 함께 비교하기 어려워요.
- 보도된 시장 해석으로는 반도체 부문 이익이 높아진 눈높이에 못 미쳤다는 증권가 분석과, 추가 주주환원의 구체 규모가 이번에 나오지 않은 데 대한 실망이 꼽혔어요24.
- 전날 9% 넘게 오른 직후였고, 코스피 전체도 기관 매도 속에 약세였어요. 우선주 낙폭이 보통주보다 작았던 건 우선주 매입 비중 조정 언급과 시점이 겹치지만, 인과는 확인되지 않았어요.
2027년에도 호황은 이어질까요?
회사는 2027년 AI 관련 메모리 수요 증가 폭이 매우 커서 “공급 부족 현상은 올해보다 오히려 심화될 것”으로 전망했어요2. 컨퍼런스콜에서는 “올해 실적을 뛰어넘는 성과를 기대한다”는 말도 나왔어요25. TrendForce도 2027년 D램은 공급 제약이 이어지고, 낸드는 2027년 하반기에 공급이 느슨해질 것으로 봤어요8. 둘 다 전망이에요.
회사는 투자로 이 수요를 잡겠다는 입장이에요. 올해 시설투자 계획은 약 84.4조 원이에요26.
| 구분 | 금액 |
|---|---|
| 2026년 시설투자 계획 | 약 84.4조 원 |
| ㄴ DS(반도체) | 76.8조 원 |
| ㄴ SDC(디스플레이) | 3.9조 원 |
| ㄴ 그 밖(총액에서 뺀 값) | 약 3.7조 원 |
| 3분기 집행액 | 29조 원(DS 27.2조 원) |
| 1-9월 누적 집행액 | 56.9조 원 |
계획을 다 채우면 4분기에 약 27.5조 원이 남아요(계산값)4. 3분기 말 현금 등은 214.8조 원, 차입금을 뺀 순현금은 197.6조 원이에요2. 회사는 2027년 미국 테일러 공장 첫 번째 팹 가동도 예고했어요2.
호황이 어디서 꺾일 수 있는지도 같이 봐야 해요.
| 흐름 | 이렇게 되면 | 메모리 이익에는 |
|---|---|---|
| AI 투자 계속 확대 | HBM·서버 D램·기업용 SSD 수요가 증설보다 빨리 늘어요 | 높은 가격과 이익률이 이어질 수 있어요 |
| 성장 속도 둔화 | 새 공장 물량이 풀리면서 공급이 따라잡아요 | 판매량은 늘어도 가격 상승률과 이익률이 내려갈 수 있어요 |
| AI 투자 조정 | 데이터센터 투자가 줄고 신규 공장 물량은 늘어요 | 가격·가동률 하락에 감가상각 부담까지 겹칠 수 있어요 |
중국 창신메모리(CXMT)는 지난 7월 27일 상하이 커촹반에 상장(종목코드 688825)해 대규모 자금을 조달했어요27. 범용 D램 공급의 중장기 변수지만, 기술 발표와 대량 양산·고객 인증은 다른 단계라 HBM4 경쟁에 바로 연결하기는 어려워요. AI 수요가 반도체 품목마다 다르게 퍼지는 구조는 반도체 수요 전망을 다룬 글에서 더 자세히 다뤘어요.
메모리 회사가 지금 크게 버는 것과 AI 서비스를 운영하는 회사들이 그 투자로 돈을 버는 것은 다른 문제예요. 운영사의 수익화가 늦어지면 그 영향은 시간차를 두고 메모리 주문에 나타날 수 있어요.
다음에 확인할 일정
| 날짜 | 무엇을 보나 |
|---|---|
| 10월 29일 장 마감 뒤 | 발표 당일 종가와 삼성전자 투자자별 수급 |
| 11월 중순 | 3분기 분기보고서: 금융손익 -9.5조 원의 구성 |
| 11월 27일 | 3분기 배당금 지급(주당 4,601원) |
| 2027년 1월 말 | 이사회: 남은 주주환원 55-75조 원의 규모·방식, 다음 주주환원 정책 |
이 글은 공시와 보도를 정리한 것이고, 투자 권유가 아니에요.
한눈에 보는 포인트
- 3분기 매출 195조 2,532억 원, 영업이익 107조 4,405억 원(잠정)이에요. 영업이익의 약 99%가 반도체(DS)에서 나왔고, DX는 8천억 원 적자예요.
- 메모리 매출은 140.7조 원이지만 메모리만의 영업이익은 공개되지 않았어요.
- HBM이 D램 웨이퍼를 더 많이 가져가면서 일반 D램 공급이 빠듯해졌고, 4분기 일반 D램 계약가격은 10-15% 더 오를 것으로 전망돼요(TrendForce).
- 주당 4,601원(총 30조 원) 배당의 기준일은 9월 30일로 지났어요. 지급은 11월 27일이에요.
- 30조 원 배당은 회사가 말한 “이미 집행·확정된 35조 원”에 들어 있는 것으로 보여요(공시 합산 34조 9천억 원, 회사 미확인). 90-110조 원에 따로 더하면 중복이에요.
- 주가는 발표 당일 낮 12시 기준 22만 9,500원(-5.17%)으로 장중 약세였어요. 종가와 당일 종목 수급은 장 마감 뒤에 나와요.
용어 정리
- HBM: D램 칩을 여러 층 쌓아 데이터를 한꺼번에 많이 주고받게 만든 메모리예요. AI 가속기 옆에 붙여 써요.
- 공급 잠식: 한정된 생산 자원을 한 제품(HBM)에 더 쓰면서 다른 제품(일반 D램)에 돌아갈 몫이 줄어드는 현상이에요.
- 웨이퍼와 비트: 웨이퍼는 칩을 찍어 내는 둥근 실리콘 원판이고, 비트는 메모리에 담을 수 있는 정보량 단위예요. 같은 웨이퍼라도 제품에 따라 나오는 비트가 달라요.
- 계약가격: 메모리 회사와 서버·PC·스마트폰 업체가 맺는 공급 가격이에요. 유통 시장에서 그때그때 거래되는 현물가격과 달라요.
- ASP: 평균판매가격이에요. 비싼 제품 비중이 커지면 개별 단가가 그대로여도 ASP는 올라가요.
- 잉여현금흐름(FCF): 영업으로 번 현금에서 설비투자 등을 빼고 남은 현금이에요. 삼성전자 주주환원 규모의 기준이에요.
- 배당기준일: 배당을 받을 주주를 정하는 날이에요. 이날 주주명부에 있어야 배당을 받아요.
출처
삼성전자 – 2026년 3분기 실적발표 IR 자료 p.6·7·8·10·11·12·13·15(IR 홈페이지), 2026-10-29 ↩ ↩ ↩ ↩ ↩ ↩ ↩ ↩ ↩ ↩ ↩
Samsung Global Newsroom – Samsung Electronics Announces Third Quarter 2026 Results, 2026-10-29 ↩ ↩ ↩
TrendForce – Tight DRAM Supply Gives Suppliers Greater Pricing Power in HBM, 2026-06-02 ↩
TrendForce – AI Server Demand Sustains Memory Contract Price Increases in 4Q26, While Consumer-Side Pressure Persists, 2026-09-30 ↩
TrendForce – Diverging Memory Market Outlook in 2027 as DRAM Supply Remains Tight While NAND Flash Supply Conditions Ease, 2026-07-30 ↩ ↩
TrendForce – HBM Supply Constraints Persist, 2027 Price Outlook Revised Upward with Blended ASP Forecast to Rise 121% YoY, 2026-09-29 ↩
DART – 삼성전자 주요사항보고서(자기주식취득결정, 목적 임직원 주식보상), 2026-08-21. 3월분은 2026-03-18 공시 ↩
네이버페이 증권 – 삼성전자 투자자별 매매동향(KRX 정규장 종가·순매매 수량), 2026-10-29 11:50 조회 ↩ ↩
네이버 실시간 시세 – 삼성전자(005930), 2026-10-29 12:00 조회. 삼성전자우·SK하이닉스·코스피도 같은 시각 조회 ↩
연합뉴스 영문 – Samsung Electronics Q3 net profit up 514.6 pct, 2026-10-29 ↩
TrendForce DataTrack – CXMT Lists on the STAR Market as China’s DRAM Localization Enters a Capital-Intensive Expansion Phase, 2026-07-28 ↩